Cashflow-Management gehört zu den größten Herausforderungen für Unternehmen jeder Größe. Wer die eigenen Zahlungsströme nicht im Blick hat, riskiert trotz voller Auftragsbücher in ernste Liquiditätsprobleme zu geraten. Laut aktuellen Erhebungen kämpfen rund 70 Prozent der kleinen und mittleren Unternehmen in Deutschland regelmäßig mit Engpässen bei der Liquidität. Und etwa 30 Prozent aller Unternehmensinsolvenzen gehen auf eine fehlerhafte Steuerung der Zahlungsströme zurück. Wer diese Tipps für eine gesunde Unternehmensfinanzierung kennt und konsequent umsetzt, verschafft sich einen klaren Vorsprung gegenüber dem Wettbewerb. Dieser Leitfaden zeigt, wie sich Geldflüsse systematisch steuern lassen, welche Instrumente dabei helfen und welche Fehler es unbedingt zu vermeiden gilt.
Was Cashflow wirklich bedeutet und warum er über Erfolg entscheidet
Der Begriff Cashflow beschreibt den Nettogeldfluss eines Unternehmens in einem bestimmten Zeitraum. Konkret: die Differenz zwischen allen Geldeinnahmen und Geldausgaben. Ein Unternehmen kann auf dem Papier profitabel sein und dennoch zahlungsunfähig werden, wenn Rechnungen schneller fällig werden als Kundenzahlungen eingehen. Genau hier liegt die Tücke.
Man unterscheidet in der Praxis drei Arten von Geldflüssen. Der operative Cashflow zeigt, wie viel Geld das Kerngeschäft tatsächlich erwirtschaftet. Der Investitions-Cashflow bildet Ausgaben für Maschinen, Software oder Immobilien ab. Der Finanzierungs-Cashflow erfasst Kredite, Tilgungen und Eigenkapitalveränderungen. Alle drei zusammen ergeben das vollständige Bild der finanziellen Lage.
Für die tägliche Unternehmensführung zählt vor allem die Liquidität — also die Fähigkeit, kurzfristige Verbindlichkeiten jederzeit bedienen zu können. Lieferanten, Mitarbeiter und das Finanzamt warten nicht. Wer hier ins Stocken gerät, verliert schnell das Vertrauen wichtiger Partner. Das Bundesministerium für Wirtschaft und Klimaschutz empfiehlt daher, die Liquiditätsplanung als festes Steuerungsinstrument in jeden Unternehmensprozess zu integrieren.
Ein positiver Cashflow bedeutet nicht automatisch Sicherheit. Saisonale Schwankungen, unerwartete Großausgaben oder ein einziger Großkunde, der spät zahlt, können das Gleichgewicht kippen. Unternehmen, die diesen Zusammenhang früh verstehen, treffen bessere Entscheidungen bei Investitionen, Personalplanung und Preisgestaltung. Finanzielle Stabilität entsteht nicht durch Zufall, sondern durch konsequente Planung.
Typische Stolpersteine bei der Steuerung von Zahlungsströmen
Viele Unternehmen scheitern nicht an schlechten Produkten oder fehlenden Kunden, sondern an strukturellen Schwächen in der Finanzsteuerung. Der häufigste Fehler: zu großzügige Zahlungsziele für Kunden bei gleichzeitig kurzen Fristen gegenüber Lieferanten. In Deutschland beträgt der durchschnittliche Zahlungsverzug bei Geschäftskunden rund 45 Tage. Wer Rechnungen mit 30-Tage-Ziel stellt, aber selbst nach 14 Tagen zahlen muss, baut systematisch einen Liquiditätsengpass auf.
Ein weiteres Problem ist die fehlende Trennung zwischen Gewinn und Liquidität. Viele Gründer und Geschäftsführer verwechseln einen positiven Jahresabschluss mit einem gut gefüllten Konto. Tatsächlich können hohe Forderungsbestände oder unfertige Lagerbestände das Ergebnis positiv aussehen lassen, während das Girokonto leer bleibt.
Auch die Planung leidet oft an mangelnder Granularität. Eine jährliche Finanzplanung reicht nicht aus. Wer nur einmal im Jahr auf Zahlen schaut, erkennt Engpässe zu spät. Monatliche oder sogar wöchentliche Liquiditätsvorschauen sind in dynamischen Märkten keine Kür, sondern Pflicht. Die Industrie- und Handelskammer (IHK) bietet dazu praxisnahe Beratungsangebote und kostenfreie Planungshilfen für Unternehmen aller Branchen an.
Nicht zu unterschätzen ist außerdem das Thema Wachstum. Schnell wachsende Unternehmen binden Kapital in Vorleistungen, Personal und Infrastruktur, bevor die entsprechenden Umsätze eintreffen. Dieses Phänomen wird als Wachstumsfinanzierungslücke bezeichnet und trifft selbst gesunde Betriebe unvorbereitet. Wer expandiert, ohne den Cashflow-Effekt zu modellieren, riskiert, am eigenen Erfolg zu scheitern.
Praktische Strategien, um Geldflüsse aktiv zu verbessern
Die gute Nachricht: Die meisten Engpässe lassen sich mit gezielten Maßnahmen deutlich entschärfen. Es geht nicht um komplizierte Finanzakrobatik, sondern um konsequente Disziplin in der täglichen Praxis.
- Zahlungsfristen verkürzen: Rechnungen sofort nach Leistungserbringung stellen, nicht am Monatsende. Jeder Tag zählt.
- Skonti aktiv nutzen: Lieferanten, die Skonto anbieten, sollten genutzt werden — die effektive Jahresverzinsung liegt oft über 20 Prozent.
- Mahnwesen automatisieren: Offene Posten konsequent und frühzeitig verfolgen, ohne auf manuelle Erinnerungen zu warten.
- Lagerbestände reduzieren: Gebundenes Kapital in Waren ist totes Kapital. Schlanke Lagerführung verbessert die Liquidität direkt.
- Vorauszahlungen einfordern: Bei Neukunden oder Projekten mit hohem Materialaufwand sind Anzahlungen von 30 bis 50 Prozent marktüblich und legitim.
Darüber hinaus lohnt ein Blick auf die Ausgabenstruktur. Fixkosten, die sich variabilisieren lassen, verbessern die Flexibilität in schwachen Phasen erheblich. Leasing statt Kauf, Freelancer statt Festanstellung in Randbereichen, Mietmodelle für Software — all das schont den laufenden Geldfluss. Wer außerdem Förderprogramme der KfW Bank kennt und nutzt, kann Investitionen mit günstigem Fremdkapital finanzieren, ohne die eigene Liquidität zu belasten.
Factoring ist eine weitere Option, die in Deutschland stark an Bedeutung gewinnt. Dabei werden offene Forderungen an einen Dienstleister verkauft, der sofort zahlt. Das Unternehmen erhält umgehend Liquidität, ohne auf den Kunden warten zu müssen. Factoring-Kosten liegen je nach Anbieter und Volumen zwischen einem und drei Prozent des Forderungsbetrags — für viele Betriebe eine sinnvolle Investition in die Planungssicherheit.
Digitale Werkzeuge, die die Finanzübersicht vereinfachen
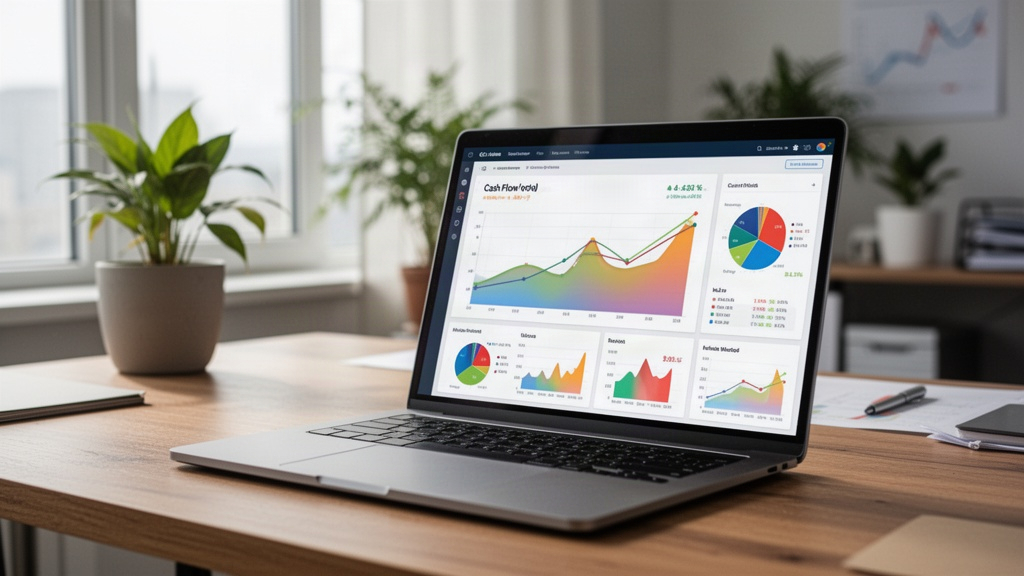
Die Digitalisierung hat das Finanzmanagement für kleine und mittlere Unternehmen grundlegend verändert. Wer heute noch mit Excel-Tabellen plant, verliert wertvolle Zeit und erhöht das Fehlerrisiko. Cloud-basierte Buchhaltungssoftware wie DATEV, Lexware oder Sevdesk ermöglicht eine Echtzeit-Übersicht über alle Kontobewegungen, offene Posten und Verbindlichkeiten.
Besonders hilfreich sind integrierte Cashflow-Prognosemodule, die auf Basis historischer Daten und geplanter Transaktionen automatisch Liquiditätsvorschauen erstellen. Statt manueller Arbeit liefert die Software täglich aktuelle Szenarien. Unternehmen können so frühzeitig erkennen, wann ein Engpass droht, und rechtzeitig gegensteuern — etwa durch kurzfristige Kreditlinien oder vorgezogene Kundenzahlungen.
Banken und Finanzdienstleister bieten zunehmend Open-Banking-Schnittstellen an, über die Buchhaltungssysteme direkt auf Kontodaten zugreifen. Das spart nicht nur Zeit, sondern reduziert auch Übertragungsfehler erheblich. Für Unternehmen mit mehreren Konten oder Währungen ist diese Vernetzung besonders wertvoll.
Auch Zahlungsdienstleister wie Stripe oder Mollie bieten Dashboards, die Zahlungseingänge in Echtzeit abbilden und mit der Buchhaltung synchronisieren. Wer diese Werkzeuge konsequent einsetzt, gewinnt nicht nur Überblick, sondern auch die Fähigkeit, schnell auf Veränderungen zu reagieren. Die Investition in solche Systeme amortisiert sich in der Regel innerhalb weniger Monate.
Den Geldfluss dauerhaft im Griff behalten
Nachhaltig gesunde Unternehmensfinanzen entstehen nicht durch einmalige Maßnahmen, sondern durch eine kontinuierliche Steuerungsroutine. Wöchentliche Liquiditätsbesprechungen im Führungsteam, klare Verantwortlichkeiten für das Forderungsmanagement und regelmäßige Abgleiche zwischen Plan und Ist — das sind die Bausteine einer stabilen Finanzkultur.
Ein oft unterschätzter Hebel ist die enge Abstimmung zwischen Vertrieb und Finanzabteilung. Verkäufer, die Rabatte oder lange Zahlungsziele gewähren, ohne die Auswirkungen auf den Geldfluss zu kennen, handeln gut gemeint, aber finanziell riskant. Interne Transparenz über Cashflow-Konsequenzen von Vertriebsentscheidungen ist daher keine Frage der Kontrolle, sondern der gemeinsamen Verantwortung.
Wer eine Liquiditätsreserve von mindestens zwei bis drei Monatsumsätzen aufbaut, schafft sich einen Puffer, der in Krisenzeiten überlebenswichtig sein kann. Die KfW Bank und regionale Förderbanken der Bundesländer bieten spezielle Betriebsmittelkredite an, die genau für diesen Aufbau gedacht sind. Unternehmen, die diese Möglichkeiten kennen und frühzeitig nutzen, sind deutlich widerstandsfähiger gegenüber externen Schocks.
Am Ende steht eine einfache Erkenntnis: Cashflow-Management ist kein Thema allein für Buchhalter oder Steuerberater. Es ist eine Führungsaufgabe. Wer die Zahlungsströme seines Unternehmens versteht, steuert bewusster, investiert klüger und schläft ruhiger. Die Tipps für eine gesunde Unternehmensfinanzierung lassen sich alle umsetzen — mit dem richtigen Wissen, den passenden Werkzeugen und dem Willen zur Konsequenz.